Conseils · Vendre dans la Loire

Vendre avant d'acheter, ou l'inverse : prêt relais, clause suspensive, calendrier

C'est la question de presque tous les vendeurs qui rachètent : dans quel ordre faire les choses sans payer deux fois ni se retrouver sans logement. Quatre solutions, et leurs limites.

Par Mariam OUAKIL, mandataire indépendanteMis à jour en octobre 2026Lecture : 6 minutes

Le dilemme, en clair

Si vous achetez d'abord, vous portez deux logements : deux assurances, deux taxes foncières, parfois deux crédits. Si vous vendez d'abord, vous risquez de ne pas trouver à temps et de devoir déménager deux fois.

Il n'existe pas de bonne réponse universelle. Elle dépend de ce qu'il reste à rembourser sur votre crédit actuel, de votre capacité d'emprunt, et de la rapidité à laquelle se vendent les biens du type que vous convoitez.
2 créditsPossibles en même temps si l'achat précède la vente
12 à 24 moisDurée habituelle d'un prêt relais
Même jourVente et achat peuvent être signés ensemble
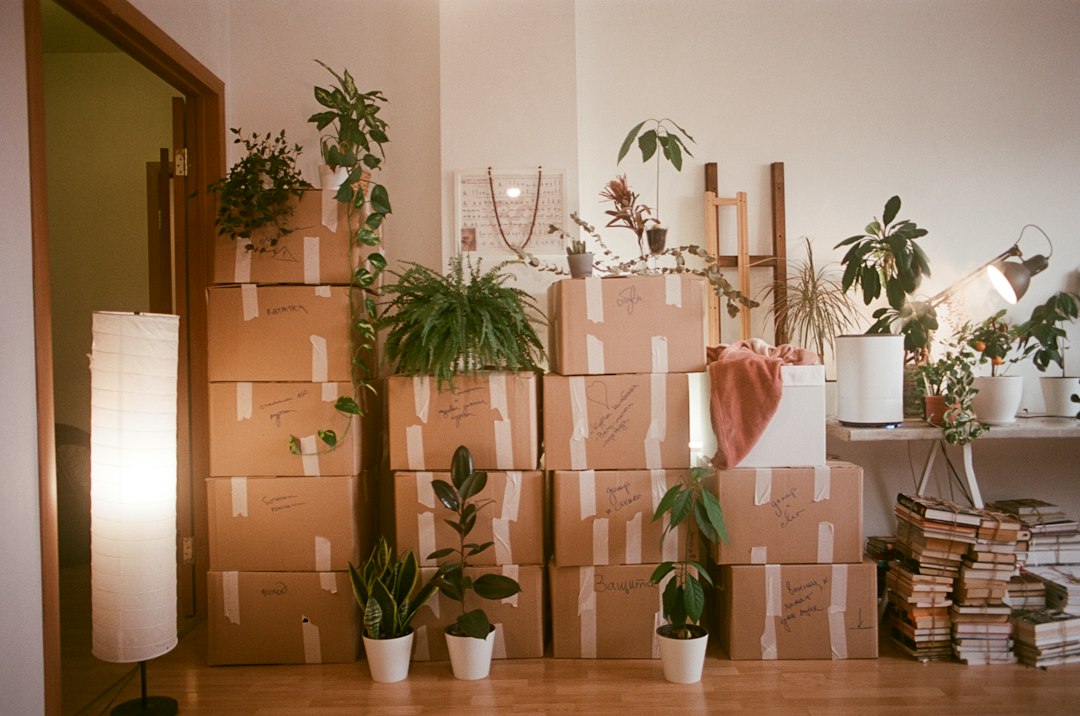
Cartons de déménagement et clés d un nouveau logement
Le meilleur calendrier est celui qui ne vous laisse jamais ni sans toit, ni avec deux crédits trop longtemps.

Les quatre façons de s'y prendre

SolutionPrincipeLimite
Vendre d'abordVous encaissez, puis vous achetez avec tout votre apportIl faut se loger entre les deux, et accepter un deuxième déménagement
Acheter d'abord, avec un prêt relaisLa banque avance une part de la valeur du bien à vendreLes intérêts courent tant que la vente n'est pas faite
Condition suspensive de venteL'achat est conditionné à la vente de votre bien, dans un délai fixéLe vendeur du bien convoité peut refuser, ou imposer un délai court
Vente et achat le même jourLes deux actes sont signés dans la même journée, avec des notaires coordonnésDemande une coordination serrée et un acquéreur ferme sur votre bien

Votre meilleur levier de négociation, dans tous les cas, est d'arriver chez le vendeur du bien convoité avec un acquéreur déjà engagé sur le vôtre. Un compromis signé sur votre bien transforme une condition suspensive hasardeuse en un dossier solide.

Le prêt relais : ce qu'il faut savoir

Le prêt relais est un crédit à court terme adossé à la vente de votre bien actuel. Ses règles varient d'une banque à l'autre, mais le schéma est toujours le même.

  • Le montant est une fraction de la valeur estimée du bien à vendre, après déduction de ce qu'il reste à rembourser sur son crédit. Selon la banque, cette fraction se situe en général entre la moitié et les quatre cinquièmes de la valeur.
  • La durée est courte, souvent douze mois, renouvelable dans une limite qui tourne autour de deux ans.
  • Les intérêts sont payés pendant la durée du prêt, le capital étant remboursé en une fois, avec le prix de vente.
  • Le taux est en général plus élevé que celui d'un crédit immobilier classique.
  • La capacité d'endettement est calculée en tenant compte du nouveau crédit et des intérêts du relais.
Le piège du relais

La banque raisonne sur la valeur estimée. Le jour où le bien se vend, c'est le prix de vente qui compte. Un bien surévalué s'installe en annonce, le relais court, les intérêts s'accumulent, et vous baissez finalement le prix en position de faiblesse. Voir les vrais délais de vente dans la Loire.

Synchroniser les deux opérations

Quelle que soit la formule retenue, la méthode est la même.

  • Partez d'une estimation réaliste de votre bien, pas de celle qui arrange votre budget.
  • Faites valider votre financement par la banque avant de multiplier les visites d'achat : une promesse de financement s'obtient en quelques jours.
  • Lancez la vente en premier. Elle est plus longue que l'achat, et elle conditionne tout le reste.
  • Négociez le délai de la condition suspensive en fonction du délai de vente réel : trois à quatre mois est un ordre de grandeur courant.
  • Prévoyez une solution transitoire : garde-meuble, hébergement familial ou location courte, si les dates ne coïncident pas.

Ce qu'il faut retenir

  • Acheter d'abord ou vendre d'abord : la bonne réponse dépend de votre crédit restant, de votre capacité d'emprunt et du marché visé.
  • Quatre solutions existent : vendre d'abord, prêt relais, condition suspensive de vente, signatures le même jour.
  • Le prêt relais court sur douze à vingt-quatre mois, et ses intérêts courent tant que le bien n'est pas vendu.
  • Un bien surévalué transforme un relais en piège : l'estimation de départ conditionne tout.
  • Lancez la vente en premier et faites valider votre financement avant de visiter.

Vous vendez pour racheter ?

Lors de l'estimation, on pose le calendrier dans les deux sens : la date à laquelle vous voulez être installé, et celle à laquelle il faut lancer la vente pour y arriver.

À lire aussi : Vendre avec un crédit en cours, Négocier le prix de vente et Compromis de vente.

Les conditions d'un prêt relais dépendent de chaque banque et de votre dossier : demandez une simulation écrite. Photo : Dina Badamshina.